
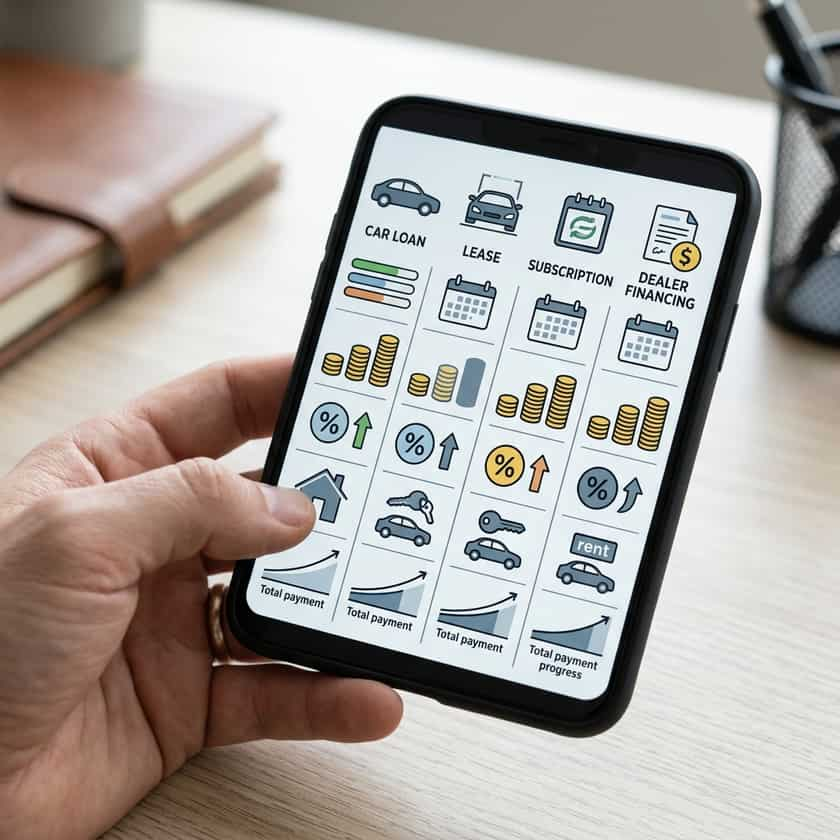
車の月々払い(ファイナンス)の基礎知識
車両の月々払いの形態には、マイカーローン、リース、サブスクリプション、ディーラー斡旋のファイナンスなどがあります。それぞれ、支払額、所有権、走行距離、保険、メンテナンス、契約満了時の義務などの組み合わせが異なります。広告に記載された安価な月額料金は、頭金、下取り、高い信用スコア、走行距離の制限、長期の返済期間、あるいは税金や諸費用の除外が前提となっている場合があります。まずは車両や移動に関するニーズを明確にし、同一の前提条件に基づいて書面の見積もりを比較しましょう。審査通過は無理のない支払いを保証するものではなく、月々の支払額だけでは総支払額や継続的な維持費を把握することはできません。
主な月々払い方法の種類
- マイカーローン:借入金で車両を購入します。借入元本、実質年率(APR)、利息・金融手数料、期間、支払いスケジュール、担保権(抵当権)、総支払額を比較します。
- リース:一般的に、契約条件に基づいて車両の使用権に対して支払います。走行距離、消耗・摩耗基準、保険、諸費用、返却規定、残価買い取りオプションを確認します。
- 車両サブスクリプション:提供サービスや含まれる内容は事業者によって異なります。車両の空き状況、保険、メンテナンス、走行距離、車種変更、保証金、解約条件を確認します。
- ディーラー斡旋ファイナンス:ディーラーが1社以上の提携ローン会社から融資を提案する場合があります。外部のローン提案と比較し、任意の追加オプションをすべて精査しましょう。
- 自社ローン(Buy Here, Pay Here):ディーラーが独自の社内融資を提供または手配します。APR、支払い方法、延滞時のペナルティ、差し押さえ規定、信用情報機関への登録有無を確認します。
マイカーローンの場合、借入総額には交渉済みの車両本体価格、税金、公的諸費用、任意の追加商品が含まれ、頭金や下取り額が差し引かれます。利息や一定の手数料が借入コストとなります。固定金利型ローンは契約期間中に金利が変動しませんが、他の形態では仕組みが異なる場合があります。支払いは通常、契約に基づいて元本より先に手数料や利息に充当されます。義務が完了するまで、車両の所有権にはローン会社の担保権が設定されます。事前説明書面(Truth in Lending disclosures 等)の提示を求め、APR、利息・手数料、借入総額、総支払額、支払いスケジュールが交渉内容と一致しているか確認してください。
リースは、走行距離、車両状態、保険、支払い条件に従って、指定された期間車両を使用する権利を提供するものです。一部のプランでは同車種のローンより月々の支払額が低く抑えられる場合がありますが、必ずそうなるとは限らず、総コストが低くなることを意味するわけでもありません。契約時初期費用(頭金等)、組成手数料(Acquisition fee)、解約・返却手数料(Disposition fee)、規定走行距離と超過料金、摩耗基準、中途解約条件、買い取りオプションを確認してください。表示されている月額のみを比べるのではなく、保険や想定される走行距離を含め、使用予定期間全体の実質総コストを比較しましょう。
月々の支払いオプションの比較
| 項目 | マイカーローン | リース | サブスクリプション |
|---|---|---|---|
| 所有権の流れ | 車両を購入(ローン会社の担保権が設定される場合あり) | 買い取りオプションを行使しない限り所有権はなし | 原則として所有権はなし |
| 走行距離 | 契約上の制限なし(ただし使用により車両価値は変動) | 制限距離および超過走行料金の規定が一般的 | 上限や追加料金は事業者による |
| メンテナンス | 所有者の責任(別途保証規定あり) | 責任と補償範囲はリース契約および保証内容による | 含まれるサービスは事業者により異なる |
| 保険 | 購入者は法律およびローン会社の要件を満たす必要あり | 利用者は法律およびリース会社の要件を満たす必要あり | 料金に含まれるか別契約かはプランにより異なる |
| 契約の終了方法 | 完済、借り換え、売却、下取り(担保権に準ずる) | 返却、買い取り、またはその他契約上のオプションを選択 | 事業者の規約に基づき解約、更新、乗り換え |
毎月の車両費用の算出と予算設定
画一的な割合に頼るのではなく、家計のキャッシュフローから車両の予算を設定しましょう。契約時初期費用、毎月の支払額、保険料、燃料費または充電費用、自動車登録費用、税金、駐車場代、メンテナンス費、タイヤ代、予備の修理費を含めます。また、契約期間中に収入や生活費などの必須支出がどのように変化する可能性があるかも考慮してください。ローンの提案を検討する際は、APR、借入総額、手数料、期間、総支払額を比較します。返済期間を長くすると毎回の返済額を抑えられますが、利息総額が増加し、ローン残高が車両の査定価値を上回る状態(オーバーローン/担保割れ)が続く期間が長くなります。すべての提案を同じ基準で評価できるよう、比較用のワークシートを活用してください。
毎月の支払額を左右する主な要因
- 車両価格と追加オプション:月々の支払額の交渉とは切り離して、車両本体価格とオプション品を個別に交渉する。
- 借入金額:頭金、下取り充当額、税金、諸費用、オプション品を反映させた後の正確な借入額を確認する。
- APRと利息・手数料:表面金利や月々の支払額だけでなく、借入にかかる総コストを比較する。
- 返済期間:期間を延ばすと月々の支払いは減る可能性がありますが、利息総額と負の資産(債務超過)リスクが増加する。
- 信用情報と審査:審査基準は金融機関ごとに異なります。信用スコアだけで金利や承認が決まるわけではありません。
- 契約条件:遅延損害金、繰り上げ返済、債務不履行、差し押さえ、仲裁条項、必須保険条件などの規定を確認する。
最終決定を下す前に、銀行、信用組合(信用金庫)、オンライン融資事業者、またはディーラーから書面で見積もりを取得しておくと、比較検討の基準になります。仮審査(事前承認)は条件付きのものであり、金融機関が車両、収入、信用情報などを本審査で確認した後に条件が変更される可能性があります。また、仮審査が通っているからといって、ディーラーがその金利を下回る提案をしたり車両価格を割り引いたりする義務はありません。可能な限り車両価格の交渉とローンの交渉は分け、同一の借入額と返済期間を設定したうえで、ディーラーの正式な書面による提案と外部の提案を比較してください。申し込みは実際に検討するものだけに絞り、審査に伴う信用情報の照会が信用スコアにどう影響するかを確認しておきましょう。
連帯保証人と下取りの役割
連帯保証人は法的に債務の返済義務を負うことになり、支払いが滞った場合は信用情報に傷がついたり債権回収の対象となったりする可能性があります。また、保証人の信用力が高くても、必ず特定の金利や承認が得られるとは限りません。主債務者と保証人の双方が完全な契約書面を受け取り、内容を確認する必要があります。下取りは借入総額を減らすことができますが、まずはその査定額、既存ローンの完済必要額、残債(オーバーローン分)が新たな債務に上乗せされていないかを確認してください。車両本体価格、ローン条件、下取り価格の透明性を保つため、下取りあり・なし両方の条件で取引内容を比較しましょう。白紙の書類に署名したり、後からの借り換えに関する口頭の約束を鵜呑みにしたりしてはいけません。
最適な月々払いの契約とは、総コストと潜在的リスクを十分に考慮したうえで、書面の条件が自身のニーズと予算に合致しているものです。可能な限り複数のオファーを比較し、署名する前に必要開示事項を読み、最終的な契約書類が交渉した車両、価格、オプション、下取り、APR、期間、支払いスケジュールと一致していることを確認してください。もし支払額を成立させるために、リスク許容度を超える長期ローンを組まざるを得なかったり、必要不可欠な維持費を予算から除外したりしなければならない場合は、車両のグレードやファイナンスの構成を見直しましょう。申込書、開示書類、契約書、保証書、領収書、支払記録の写しは必ず保管してください。